W ponad 20 latach pracy w finansowaniu sfinansowałam blisko 4 800 umów leasingowych o łącznej wartości niemal 960 milionów złotych. Rok 2026 przyniósł sporo zamieszania w rozliczeniach leasingu, ale niemal cały ten hałas dotyczy samochodów osobowych. Tymczasem klienci pytają mnie, czy nowe limity uderzą również w finansowanie maszyn. Mam dla Ciebie dobrą wiadomość. Leasing maszyn i urządzeń pozostał jednym z najbardziej opłacalnych podatkowo sposobów inwestowania w firmę, a zmiany, które przestraszyły posiadaczy drogich aut, w ogóle go nie dotyczą. W tym artykule wyjaśnię, jak w 2026 roku wygląda odliczenie VAT, PIT i CIT przy leasingu maszyn, i dlaczego ta forma finansowania nadal daje Ci pełną korzyść podatkową.
W skrócie
Maszyny i urządzenia nie podlegają limitom kosztowym 100/150/225 tys. zł, które od 2026 roku obowiązują przy samochodach osobowych. Przy leasingu operacyjnym maszyny całą ratę oraz wpłatę wstępną zaliczasz do kosztów uzyskania przychodu, a VAT odliczasz w 100 procentach. Przy leasingu finansowym kosztem są odpisy amortyzacyjne i część odsetkowa raty, a VAT płacisz z góry przy wydaniu maszyny. Warunkiem odliczeń jest związek maszyny z działalnością opodatkowaną. Od 2026 roku dochodzi jeszcze jeden element, o którym musisz pamiętać, czyli obowiązkowy Krajowy System e-Faktur.
Dlaczego maszyny są w lepszej sytuacji niż samochody
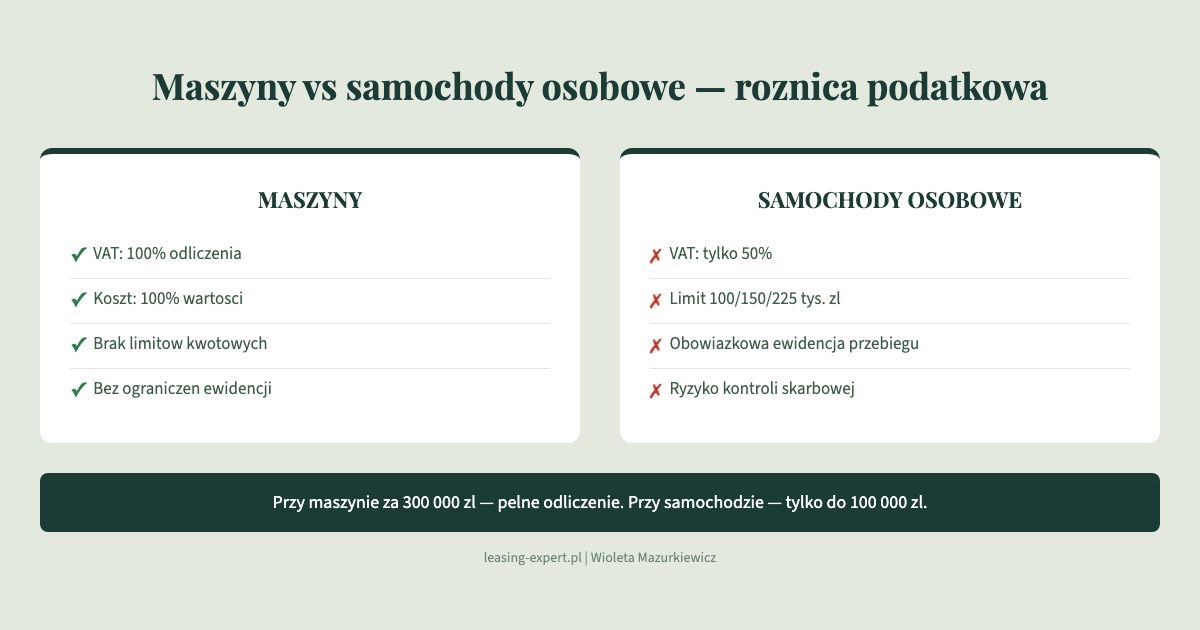
Zacznijmy od sedna, bo to najważniejsza rzecz w całym artykule. Od 1 stycznia 2026 roku obowiązują nowe limity zaliczania wydatków do kosztów przy samochodach osobowych. W zależności od emisji CO2 wynoszą one 225 000 zł dla aut elektrycznych i wodorowych, 150 000 zł dla aut o emisji poniżej 50 g/km oraz 100 000 zł dla pozostałych. Powyżej tych progów części wydatków nie zaliczysz do kosztów.
I teraz clou sprawy. Te limity dotyczą wyłącznie samochodów osobowych. Nie obejmują maszyn, urządzeń, linii produkcyjnych, wózków widłowych, sprzętu medycznego, IT ani rolniczego. Jeśli finansujesz maszynę, całą jej wartość możesz rozliczyć w kosztach, niezależnie od tego, czy kosztuje 80 tysięcy, czy 800 tysięcy złotych. To jest fundamentalna przewaga leasingu maszyn, którą warto dobrze zrozumieć, zanim porównasz go z innymi formami finansowania.
Podsumowanie: Nowe limity kosztowe 100/150/225 tys. zł z 2026 roku dotyczą wyłącznie samochodów osobowych. Maszyny, urządzenia, sprzęt rolniczy i IT rozliczasz w kosztach bez żadnych ograniczeń kwotowych, niezależnie od wartości finansowanego sprzętu.
Leasing operacyjny maszyn. Jak wygląda odliczenie PIT i CIT
Leasing operacyjny to najczęściej wybierana forma finansowania maszyn i zwykle najkorzystniejsza podatkowo. W tym modelu maszyna przez cały okres umowy pozostaje własnością firmy leasingowej, a Ty jej używasz i płacisz raty.
Co możesz zaliczyć do kosztów uzyskania przychodu, a więc obniżyć podatek dochodowy PIT lub CIT:
- całą ratę leasingową, zarówno część kapitałową, jak i odsetkową,
- wpłatę wstępną, czyli opłatę inicjalną,
- koszty dodatkowe związane z użytkowaniem maszyny, na przykład serwis czy ubezpieczenie, jeśli je ponosisz.
W praktyce oznacza to, że każda opłata leasingowa pracuje na obniżenie Twojego podatku w miesiącu jej poniesienia. To właśnie ta cecha sprawia, że leasing operacyjny pozwala szybko generować koszty i budować tarczę podatkową, czego nie da zakup za gotówkę rozłożony na lata amortyzacji.
Podsumowanie: W leasingu operacyjnym kosztem podatkowym jest cała rata leasingowa oraz wpłata wstępna. Obniżają one podatek dochodowy PIT lub CIT już w miesiącu poniesienia. Leasing operacyjny pozwala szybko budować tarczę podatkową, bez czekania na amortyzację rozłożoną w czasie.
Leasing finansowy maszyn. Inne zasady, inne korzyści
W leasingu finansowym maszynę wprowadzasz do ewidencji środków trwałych i to Ty ją amortyzujesz. Zmienia to sposób rozliczania.
Kosztem uzyskania przychodu są tutaj:
- odpisy amortyzacyjne od wartości początkowej maszyny,
- część odsetkowa raty leasingowej.
Sama część kapitałowa raty nie jest kosztem, bo koszt stanowi amortyzacja. Ważna różnica dotyczy też VAT. W leasingu finansowym podatek VAT od całej wartości maszyny rozliczasz zwykle z góry, w momencie wydania przedmiotu, a nie sukcesywnie z każdą ratą. Leasing finansowy bywa korzystny, gdy zależy Ci na jednorazowej amortyzacji, na przykład w ramach pomocy de minimis dla małego podatnika, albo gdy potrzebujesz krótkiego okresu finansowania. Dla wielu przedsiębiorców jednak to leasing operacyjny okazuje się prostszy i bardziej elastyczny.
Podsumowanie: W leasingu finansowym kosztem podatkowym są odpisy amortyzacyjne i część odsetkowa raty. Maszynę wprowadzasz do własnej ewidencji środków trwałych i samodzielnie ją amortyzujesz. VAT od całej wartości maszyny rozliczasz z góry, w momencie jej wydania.
Odliczenie VAT przy leasingu maszyn. Pełne 100 procent
To kolejny obszar, w którym maszyny wygrywają z samochodami osobowymi. Przy autach osobowych ustawodawca ogranicza odliczenie VAT do 50 procent, chyba że spełnisz rygorystyczne warunki pełnego odliczenia, czyli złożysz VAT-26, będziesz prowadzić ewidencję przebiegu i wykorzystywać auto wyłącznie do działalności.
Przy maszynach nic takiego Cię nie ogranicza. Jeśli maszyna służy Twojej działalności opodatkowanej, odliczasz cały, czyli stuprocentowy, VAT z faktury. Nie musisz prowadzić żadnej ewidencji przebiegu, nie składasz dodatkowych formularzy. W leasingu operacyjnym VAT odliczasz z każdej faktury za ratę. W leasingu finansowym odliczysz go z faktury wystawionej przy wydaniu maszyny.
Jest tylko jeden istotny wyjątek, o którym muszę wspomnieć uczciwie. Jeśli prowadzisz działalność zwolnioną z VAT, na przykład część usług medycznych, nie masz prawa do odliczenia VAT. Wtedy VAT staje się elementem kosztu, co zmienia kalkulację i wymaga innego podejścia do wyboru formy leasingu. Piszę o tym szerzej w artykule o leasingu sprzętu medycznego i stomatologicznego.
Podsumowanie: Przy leasingu maszyn służących działalności opodatkowanej odliczasz pełny, stuprocentowy VAT, bez żadnych ewidencji przebiegu ani dodatkowych formularzy. W leasingu operacyjnym VAT odliczasz co miesiąc z faktury za ratę, w leasingu finansowym jednorazowo przy wydaniu maszyny. Wyjątek stanowi działalność zwolniona z VAT.
KSeF 2026. Nowy obowiązek, który dotyczy także faktur leasingowych
W 2026 roku do rozliczeń wchodzi element, którego jeszcze rok temu nie było, czyli obowiązkowy Krajowy System e-Faktur. Faktury, w tym faktury leasingowe, będą wystawiane i odbierane w formie ustrukturyzowanej przez centralny system.
Harmonogram jest dwuetapowy. Od 1 lutego 2026 roku obowiązek objął największe firmy, których sprzedaż w 2024 roku przekroczyła 200 mln zł. Od 1 kwietnia 2026 roku obejmuje pozostałych przedsiębiorców. Najmniejsze podmioty, o miesięcznej sprzedaży do 10 tys. zł, dołączą od 1 stycznia 2027 roku. Do końca 2026 roku obowiązuje okres przejściowy, a urzędy nie będą karać za błędy.
Dla Ciebie jako leasingobiorcy oznacza to jedno praktyczne zadanie. Musisz odbierać faktury leasingowe w KSeF i pilnować, żeby trafiały do systemu, bo od tego zależy prawo do odliczenia VAT oraz zaliczenia raty do kosztów. Warto zawczasu przygotować firmę i biuro rachunkowe do nowego obiegu dokumentów.
Podsumowanie: Od lutego 2026 roku duże firmy, a od kwietnia 2026 roku pozostali przedsiębiorcy, mają obowiązek wystawiania i odbierania faktur przez KSeF. Odbieranie faktur leasingowych w systemie jest warunkiem prawidłowego odliczenia VAT i ujęcia kosztu. Do końca 2026 roku obowiązuje okres przejściowy bez sankcji.
Przykład liczbowy dla maszyny za 300 000 zł
Załóżmy, że finansujesz obrabiarkę o wartości 300 000 zł netto w leasingu operacyjnym.
Cała ta kwota, rozłożona na wpłatę wstępną i raty, trafi do Twoich kosztów uzyskania przychodu w okresie trwania umowy. Nie działa tu żaden limit, więc rozliczysz 100 procent wartości. Do tego z każdej faktury za ratę odliczysz pełny VAT. Gdybyś tę samą kwotę wydał na samochód osobowy o emisji powyżej 50 g/km, w kosztach zmieściłbyś tylko część odpowiadającą limitowi 100 000 zł, a VAT odliczyłbyś w 50 procentach. Różnica jest ogromna i pokazuje, dlaczego leasing maszyn pozostaje tak atrakcyjny.
Podsumowanie: Obrabiarki i inne maszyny za 300 000 zł netto rozliczasz w kosztach w całości, bez żadnych ograniczeń. Samochód osobowy za tę samą kwotę daje pełne koszty tylko do limitu 100 000 zł, a VAT wyłącznie w 50 procentach. Leasing maszyn jest szczególnie opłacalny przy wyższych wartościach sprzętu.
Co jeszcze zaliczysz do kosztów przy leasingu maszyny
Rata i wpłata wstępna to nie wszystko. W praktyce w rozliczeniu leasingu maszyny pojawia się więcej pozycji, które również obniżają Twój podatek, jeśli wiążą się z użytkowaniem sprzętu w działalności.
Do kosztów zaliczysz między innymi ubezpieczenie maszyny, jeśli je opłacasz, koszty serwisu, przeglądów i napraw, koszty transportu i uruchomienia maszyny, a także ewentualne opłaty dodatkowe wynikające z umowy. Jeśli maszyna wymaga materiałów eksploatacyjnych, energii czy obsługi, te wydatki również stanowią koszt prowadzenia działalności. Warto prowadzić porządną dokumentację, bo przy kontroli to właśnie dokumenty potwierdzają związek wydatku z przychodem. Rzetelne ujęcie wszystkich kosztów towarzyszących sprawia, że realna korzyść podatkowa z inwestycji jest jeszcze większa, niż wynika z samej raty.
Podsumowanie: Poza ratą i wpłatą wstępną do kosztów zaliczysz ubezpieczenie, serwis, przeglądy i naprawy, koszty transportu i uruchomienia maszyny, materiały eksploatacyjne i opłaty dodatkowe. Staranna dokumentacja każdego wydatku potwierdza jego związek z przychodem i zwiększa realną korzyść podatkową z inwestycji.
Najczęstsze błędy w rozliczaniu leasingu maszyn
Z mojej praktyki wynika, że przedsiębiorcy popełniają kilka powtarzalnych błędów, które warto znać, żeby ich uniknąć.
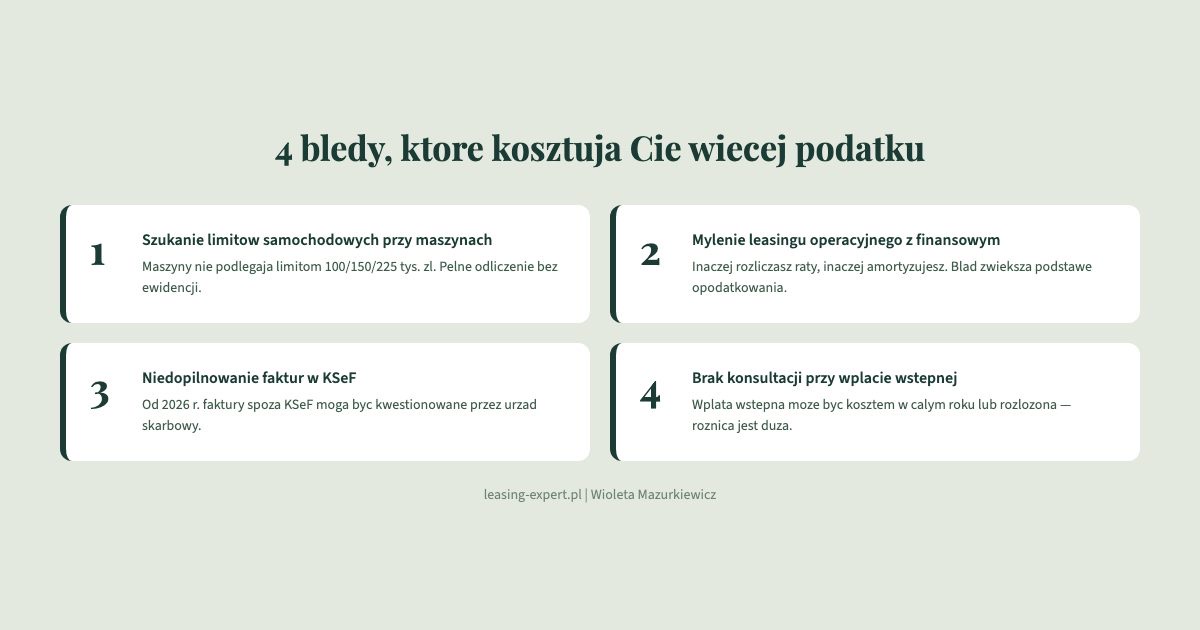
Pierwszy to przenoszenie na maszyny logiki samochodowej i doszukiwanie się limitów, których tam nie ma. To prowadzi do zaniżania kosztów i płacenia wyższego podatku bez powodu. Drugi błąd to mylenie leasingu operacyjnego z finansowym i błędne rozliczanie raty, na przykład próba amortyzowania maszyny, która w leasingu operacyjnym pozostaje własnością finansującego. Trzeci to niedopilnowanie obiegu faktur, co w realiach KSeF od 2026 roku może realnie zagrozić prawu do odliczenia VAT i ujęcia kosztu. Czwarty to brak konsultacji z księgowym przy ustalaniu momentu ujęcia wpłaty wstępnej, przez co firma traci na czasie korzyści podatkowej. Każdego z tych błędów da się uniknąć, jeśli od początku poukłada się rozliczenie razem z osobą prowadzącą księgowość i z doradcą, który zna specyfikę leasingu.
Podsumowanie: Cztery typowe błędy to: przenoszenie limitów samochodowych na maszyny, mylenie leasingu operacyjnego z finansowym, niedopilnowanie obiegu faktur w KSeF i brak konsultacji z księgowym przy ustalaniu momentu ujęcia wpłaty wstępnej. Każdy z nich można wyeliminować przez właściwe ułożenie rozliczenia od samego początku.
Przeczytaj również
- Wpłata wstępna i wykup w leasingu maszyn. Jak ustawić parametry pod swój podatek
- Leasing maszyn i urządzeń. Pełny przegląd oferty
- Pożyczka leasingowa jako alternatywa dla leasingu operacyjnego
Najczęstsze pytania
Czy limity 100/150/225 tys. zł z 2026 roku dotyczą leasingu maszyn?
Nie. Te limity obowiązują tylko przy samochodach osobowych. Maszyny rozliczasz w kosztach bez ograniczenia kwotowego.
Ile VAT odliczę przy leasingu maszyny?
Jeśli prowadzisz działalność opodatkowaną, odliczasz pełne 100 procent VAT. Nie musisz prowadzić ewidencji przebiegu ani składać VAT-26.
Czym różni się rozliczenie leasingu operacyjnego od finansowego?
W operacyjnym kosztem jest cała rata i wpłata wstępna, a VAT rozliczasz z każdej faktury. W finansowym kosztem są amortyzacja i część odsetkowa, a VAT płacisz z góry przy wydaniu maszyny.
Czy przedsiębiorca zwolniony z VAT skorzysta na leasingu maszyny?
Tak, ale bez prawa do odliczenia VAT. Wtedy VAT jest elementem kosztu, dlatego formę leasingu warto dobrać indywidualnie.
Jak KSeF wpływa na rozliczenie leasingu w 2026 roku?
Faktury leasingowe będą wystawiane i odbierane w KSeF. Obowiązek objął duże firmy od lutego 2026, a pozostałych przedsiębiorców od kwietnia 2026. Odbieranie faktur w systemie jest warunkiem prawidłowego odliczenia VAT i ujęcia kosztu.
Policzę Twoje realne oszczędności
Rozliczenie leasingu maszyny wygląda korzystnie w teorii, ale prawdziwa wartość ujawnia się dopiero na konkretnych liczbach Twojej firmy. W mojej praktyce pokazuję klientom, ile realnie odzyskają na PIT, CIT i VAT przy danej maszynie i danej formie umowy. Pracuję bezpośrednio jako przedstawicielka instytucji leasingowej, która podejmuje decyzję o finansowaniu, bez pośredników i bez dodatkowych prowizji.
Cały proces prowadzimy online, bez konieczności wizyty w biurze. Wystawiam bezpłatnie jednorazowy podpis kwalifikowany na czas trwania umowy, więc nie musisz go samodzielnie uzyskiwać ani za niego płacić. Decyzję o finansowaniu otrzymasz zwykle w ciągu 48 godzin od złożenia wniosku. Jeśli planujesz inwestycję w maszynę, napisz lub zadzwoń, a przygotujemy porównanie i wskażemy najkorzystniejszy podatkowo wariant.
Wszystkie informacje zawarte w artykule mają charakter poglądowy, edukacyjny i informacyjny. Nie stanowią oferty handlowej ani porady prawnej, podatkowej lub finansowej. Indywidualne warunki leasingu oraz rozliczeń podatkowych zależą od sytuacji konkretnej firmy i aktualnej oferty leasingodawcy.