W skrócie
Leasing operacyjny i leasing finansowy to dwie formy finansowania, które na pierwszy rzut oka wyglądają podobnie, płacisz raty, używasz sprzętu. Różnią się jednak fundamentalnie pod względem podatkowym, bilansowym i przepływów VAT. Dla zdecydowanej większości firm B2B korzystniejszy jest leasing operacyjny: cała rata netto to koszt uzyskania przychodu, a VAT odlicza się co miesiąc. Leasing finansowy daje Ci za to prawo do amortyzacji i może być lepszym wyborem, gdy zależy Ci na własności składnika majątku od pierwszego dnia umowy lub działasz w specyficznych okolicznościach (np. dotacje unijne, niski pułap amortyzacji).
W mojej 20-letniej praktyce finansowej, po ponad 4800 umowach i ~960 milionach złotych sfinansowanych kontraktów, zdecydowana większość klientów B2B wybiera leasing operacyjny jako domyślne narzędzie finansowania maszyn, urządzeń, sprzętu IT czy hal. Ale są sytuacje, kiedy leasing finansowy jest po prostu lepszy. Ten artykuł pomoże Ci świadomie wybrać.
- Minimalna wartość transakcji: 50 000 PLN netto
- Leasing operacyjny: rata netto = KUP, VAT odliczany co miesiąc
- Leasing finansowy: amortyzacja + odsetki = KUP, VAT płatny z góry
- Obie formy dostępne dla maszyn, urządzeń, IT, sprzętu rolniczego, hal, OZE
Potrzebujesz pomocy w wyborze? Skontaktuj się ze mną, pomogę dopasować formę leasingu do specyfiki Twojej firmy.
Na czym polega leasing operacyjny?
W leasingu operacyjnym finansujesz używanie przedmiotu, a nie jego zakup. Przez czas trwania umowy jesteś korzystającym, prawnym użytkownikiem sprzętu, ale nie jego właścicielem. Właścicielem pozostaje firma leasingowa (leasingodawca), która też prowadzi amortyzację środka trwałego w swoich księgach.
Ty płacisz miesięczne raty, a każda z nich, netto, trafia w całości do Twoich kosztów uzyskania przychodów. To proste i korzystne podatkowo rozwiązanie. VAT naliczany jest na każdą ratę osobno i odlicza się go co miesiąc (o ile jesteś czynnym podatnikiem VAT).
Po zakończeniu umowy masz kilka opcji: zwrot przedmiotu, przedłużenie umowy albo wykup za z góry ustaloną wartość rezydualną. Co ważne: okres trwania umowy leasingu operacyjnego musi wynosić co najmniej 40% normatywnego okresu amortyzacji danego środka trwałego, dla maszyn z 20% stawką amortyzacji to minimum 2 lata, dla sprzętu z 10%, minimum 5 lat.
Podsumowanie: Leasing operacyjny to finansowanie użytkowania. Całe raty netto są kosztem podatkowym, VAT odliczasz co miesiąc, amortyzacja jest po stronie leasingodawcy.
Na czym polega leasing finansowy?
Leasing finansowy działa inaczej: już od pierwszego dnia traktujesz finansowany przedmiot jak własny składnik majątku. Wprowadzasz go do ewidencji środków trwałych, sam prowadzisz amortyzację i sam decydujesz o jej stawce (w granicach przepisów). Własność formalna przechodzi na Ciebie z chwilą zapłaty ostatniej raty lub za symboliczną złotówkę.
W leasingu finansowym VAT jest płatny z góry, zazwyczaj przy pierwszej racie lub na osobnej fakturze zaliczkowej. Jeśli VAT wynosi np. 23% z wartości 300 000 PLN brutto, musisz dysponować ~57 000 PLN w momencie podpisania umowy. Dla wielu firm to istotne obciążenie cashflow.
Do kosztów uzyskania przychodów w leasingu finansowym trafiają: odpisy amortyzacyjne (prowadzone przez Ciebie) oraz część odsetkowa każdej raty. Część kapitałowa (spłata wartości przedmiotu) nie jest bezpośrednim kosztem, “idzie” przez amortyzację. To ważna różnica względem leasingu operacyjnego.
Podsumowanie: Leasing finansowy to finansowanie zakupu. Przedmiot trafia na Twój bilans, amortyzujesz go sam, VAT płacisz z góry, do KUP trafia amortyzacja + odsetki.
Leasing operacyjny a finansowy, kluczowe różnice
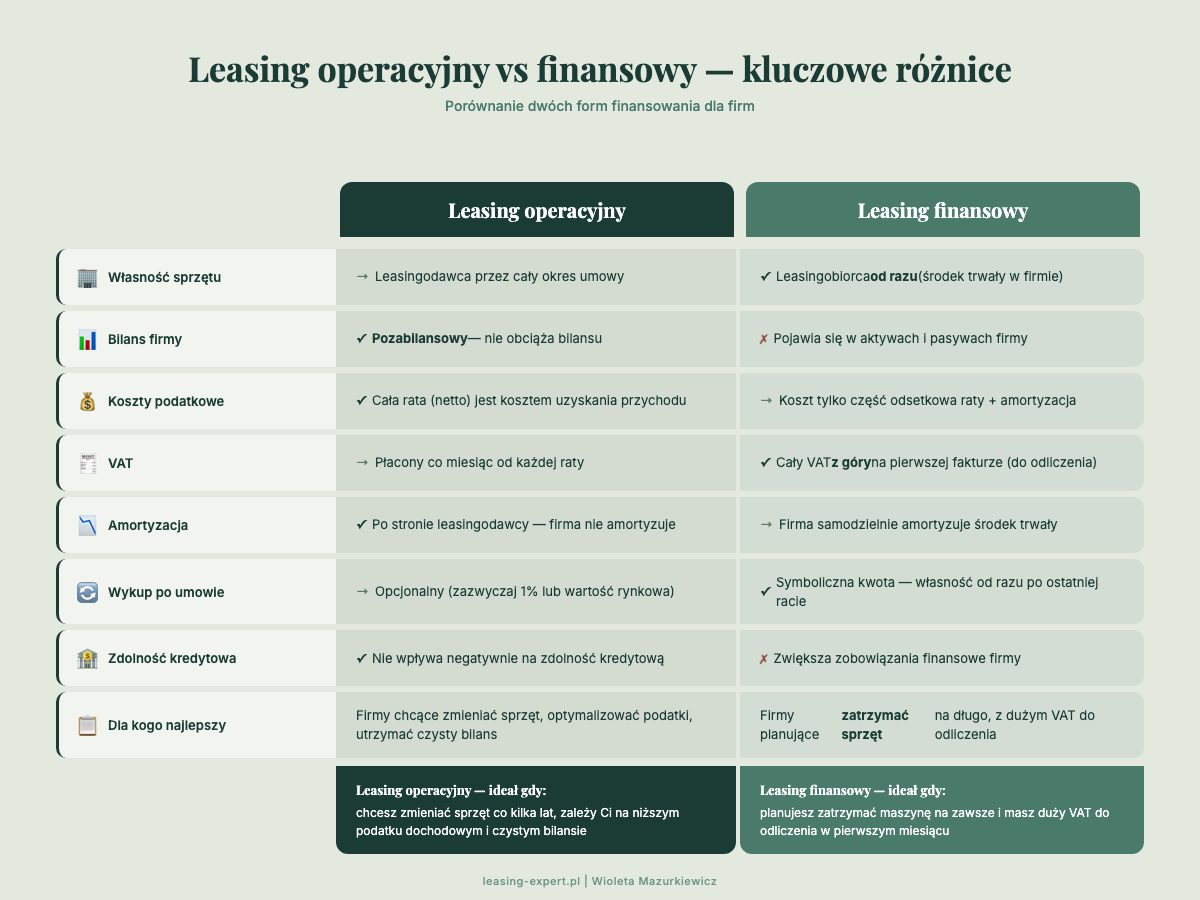
Zanim przejdziemy do analizy podatkowej, zestawię obie formy w kilku kluczowych wymiarach. Różnice są realne i dla wielu firm decydujące.
Własność i bilans
W leasingu operacyjnym przedmiot nie trafia na Twój bilans, jest środkiem trwałym leasingodawcy. Twoje zobowiązania bilansowe są niższe, wskaźniki finansowe (jak dług do aktywów) wyglądają korzystniej. To ma znaczenie przy ubieganiu się o kredyty bankowe lub ocenie wiarygodności przez kontrahentów.
W leasingu finansowym środek trwały trafia na Twój bilans od razu. Rośnie wartość aktywów, ale też zobowiązań. Dla firm, które chcą prezentować wysoki majątek własny (np. startupy szukające inwestora), może to być zaleta.
Koszty podatkowe (KUP)
To największa różnica w praktyce. W leasingu operacyjnym cała rata netto jest kosztem, i kapitał, i odsetki, i opłaty. W leasingu finansowym kosztem jest tylko amortyzacja (wyliczona przez Ciebie) plus odsetki zawarte w racie. Część kapitałowa raty kosztem NIE jest.
Efekt: przy tym samym sprzęcie i tej samej kwocie rat, leasing operacyjny zazwyczaj generuje wyższe koszty podatkowe w pierwszych latach umowy.
VAT, miesięcznie vs. z góry
Leasing operacyjny: VAT na każdej fakturze miesięcznej, odliczasz go na bieżąco, w miesiącu, w którym zapłaciłeś ratę. Bezproblemowy cashflow dla czynnych podatników VAT.
Leasing finansowy: cały VAT płatny zazwyczaj przy uruchomieniu. Duże jednorazowe obciążenie, które potem zwracasz sobie w deklaracji VAT, ale z kilkutygodniowym lub nawet miesięcznym opóźnieniem.
Amortyzacja
W leasingu operacyjnym amortyzuje leasingodawca. Ty się tym nie zajmujesz, po prostu wpisujesz ratę netto do KUP.
W leasingu finansowym amortyzujesz Ty. Masz swobodę wyboru metody (liniowa, degresywna) i stawki, w granicach dopuszczonych przez prawo. Możesz skorzystać z przyspieszonej amortyzacji (np. dla małych podatników w KŚT), co w pierwszym roku daje wysoki odpis.
Podsumowanie: Główne różnice dotyczą bilansu (on/off), VAT (miesięczny vs. z góry) i KUP (całe raty vs. amortyzacja + odsetki). Leasing operacyjny wygrywa dla większości firm pod względem cashflow i prostoty rozliczeń.
Korzyści podatkowe leasingu operacyjnego w praktyce B2B
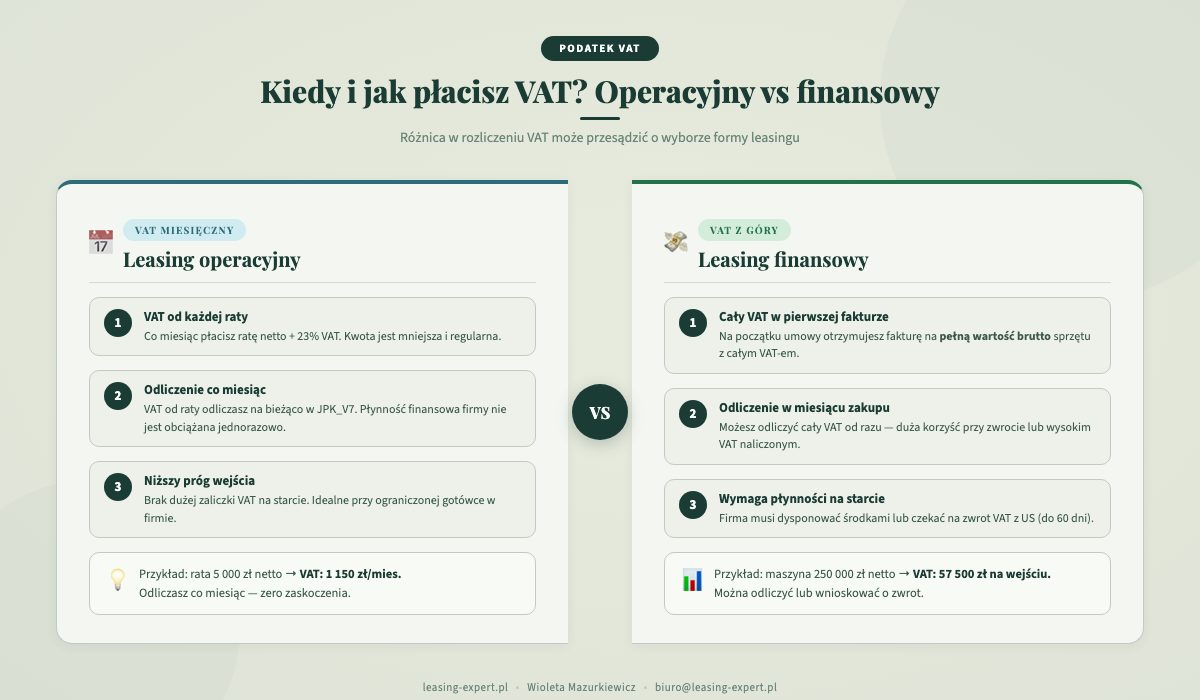
Dla typowej polskiej firmy B2B, producenta, firmy usługowej, spółki handlowej, leasing operacyjny daje kilka konkretnych korzyści, które w mojej praktyce przekładają się na realne decyzje zakupowe.
Całe raty jako koszt uzyskania przychodu
Każda miesięczna rata netto w całości wchodzi do kosztów. Przy racie 5 000 PLN netto miesięcznie firma ma 60 000 PLN kosztów rocznie, które obniżają podstawę opodatkowania. Przy 19% CIT to 11 400 PLN mniej podatku w skali roku. Przy wyższych kwotach transakcji efekt jest proporcjonalnie większy.
Szybszy “zwrot” podatkowy
W leasingu finansowym amortyzacja w pierwszym roku pracy urządzenia (przy stawce 10%) to tylko 10% wartości, reszta “czeka” na kolejne lata. W leasingu operacyjnym całość rat bieżących jest kosztem od razu. Dla firm z wysoką podstawą opodatkowania to realna korzyść.
VAT odliczany co miesiąc, płynność finansowa
Regularne, miesięczne odliczenie VAT nie tworzy jednorazowej dziury w cashflow. W Twojej JPK jest faktura za ratę, odliczasz VAT w tym samym miesiącu. Zero zatorów płatniczych z tytułu leasingu.
Podsumowanie: Leasing operacyjny to niższe podatki dochodowe w krótkim terminie i stały, przewidywalny cashflow VAT. Dla firm B2B płacących regularny podatek dochodowy, to zazwyczaj optymalna forma.
Kiedy leasing finansowy ma sens dla firmy?
Byłabym nieuczciwa, gdybym twierdziła, że leasing operacyjny zawsze wygrywa. W kilku sytuacjach finansowy jest lepszym wyborem, i warto je znać.
Gdy zależy Ci na własności od pierwszego dnia
Niektóre firmy potrzebują, żeby dany składnik majątku był formalnie ich własnością, np. do zabezpieczenia kredytu, do certyfikacji, do celów ubezpieczeniowych. Leasing finansowy przenosi własność (ekonomiczną) już na start, formalną, po ostatniej racie.
Gdy nie jesteś czynnym podatnikiem VAT
Jeśli Twoja firma jest zwolniona z VAT (np. działalność medyczna, edukacyjna, finanse), płacisz VAT w leasingu bez możliwości odliczenia. W leasingu operacyjnym ten VAT pojawia się co miesiąc, w finansowym, raz. Jednorazowy koszt VAT może być wtedy “tańszy” w zarządzaniu, bo zamykasz temat jedną wpłatą.
Gdy korzystasz z dotacji unijnych wymagających własności
Wiele programów unijnych (w tym PS WPR, PROW, RPO) wymaga, żeby dofinansowane aktywo było własnością wnioskodawcy. Leasing finansowy spełnia ten wymóg, leasing operacyjny zazwyczaj nie. Jeśli planujesz łączyć leasing z dotacją, leasing finansowy może być warunkiem koniecznym. W takich przypadkach polecam pożyczkę leasingową jako najczystszy instrument, ale o tym szerzej w sekcji pożyczki leasingowej.
Gdy chcesz przyspieszonej amortyzacji (jednorazowy odpis)
Mali podatnicy i nowi przedsiębiorcy mogą skorzystać z jednorazowego odpisu amortyzacyjnego w ramach pomocy de minimis (do 50 000 EUR ekwiwalentu dotacji w roku). W leasingu finansowym masz do tego prawo, bo amortyzujesz sam. W leasingu operacyjnym odpisu nie dokonujesz Ty, więc z tej preferencji nie skorzystasz.
Gdy stawka amortyzacji jest bardzo niska
Dla środków trwałych z amortyzacją 10% (np. fotowoltaika, hale trwałe, urządzenia przemysłowe) leasing operacyjny musi trwać co najmniej 5 lat. To akceptowalny horyzont. Ale przy stawkach 4,5% lub 2,5% (np. budynki) leasing operacyjny staje się praktycznie niemożliwy ze względu na zbyt długi wymagany okres umowy. W takich przypadkach leasing finansowy jest jedynym sensownym rozwiązaniem leasingowym, lub pożyczka leasingowa.
Podsumowanie: Leasing finansowy wygrywa w czterech scenariuszach: brak VAT-u, dotacje EU, jednorazowy odpis amortyzacyjny, bardzo niska stawka amortyzacji. Poza tymi przypadkami, operacyjny jest zazwyczaj prostszy i korzystniejszy cashflowo.
Kwestia VAT, różnica, która może decydować o wyborze
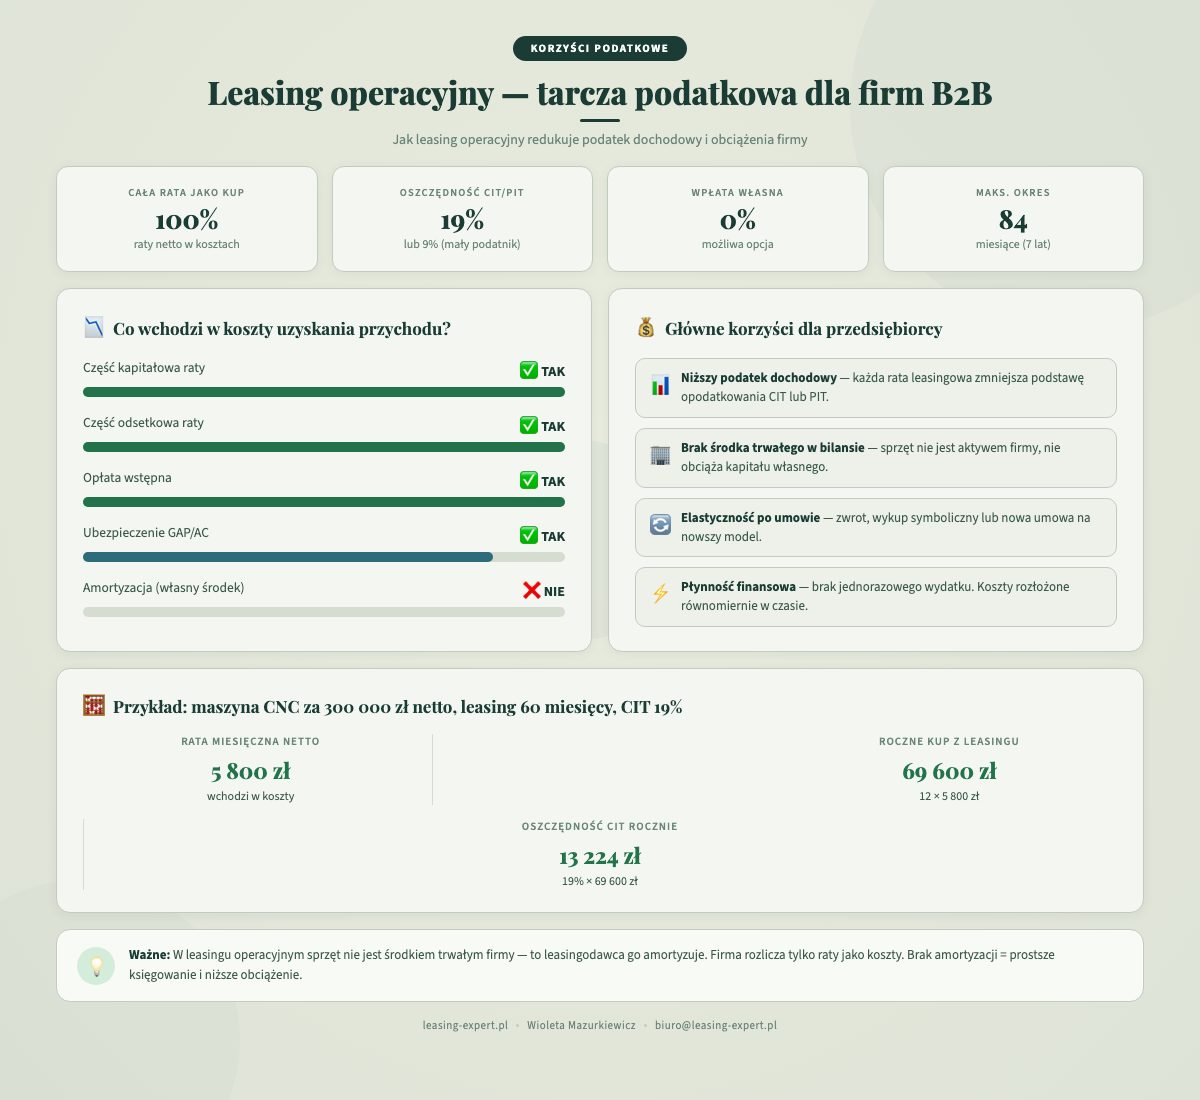
W rozmowach z klientami kwestia VAT bywa niedoceniana, dopóki nie przychodzi do podpisania umowy. Warto ją rozumieć dokładnie.
Leasing operacyjny, VAT miesięcznie
Każda faktura ratalna zawiera VAT od wartości raty netto. Przy racie 5 000 PLN netto + 23% VAT = 6 150 PLN brutto. VAT (1 150 PLN) wpisujesz do JPK jako podatek naliczony w miesiącu wystawienia faktury i odliczasz od swojego VAT-u należnego. Klasyczny, przewidywalny mechanizm.
Leasing finansowy, VAT z góry
Przy leasingu finansowym faktura VAT jest wystawiana na całą wartość przedmiotu (lub na wartość równoważną) przy uruchomieniu umowy. Jeśli kupujesz sprzęt za 200 000 PLN netto, jednorazowa faktura VAT to 46 000 PLN. Możesz to odliczyć w bieżącej deklaracji VAT, ale musisz mieć te środki na koncie w momencie płatności.
Dla firm z ograniczonym cashflow lub o sezonowej płynności (np. rolnicy, firmy budowlane) to może być istotne ograniczenie. W mojej praktyce często właśnie ten argument przekonuje do leasingu operacyjnego firmy, które początkowo rozważały finansowy.
Podsumowanie: Dla czynnego podatnika VAT z regularną płynnością finansową, obie formy są równorzędne podatkowo w długim terminie. Różni je czas: miesięcznie (LO) vs. jednorazowo z góry (LF).
Bilans i rachunkowość, co trafi do ksiąg?
Kwestia bilansowa ma znaczenie głównie dla firm prowadzących pełną księgowość i raportujących do banków, inwestorów lub zewnętrznych interesariuszy.
Leasing operacyjny, off-balance sheet
Przedmiot leasingu operacyjnego nie jest aktywem Twojej firmy w rozumieniu prawa bilansowego (ustawa o rachunkowości). Nie prowadzisz amortyzacji, nie wykazujesz zobowiązania z tytułu umowy leasingowej jako długu długoterminowego. Raty ujmowane są jako koszty operacyjne w rachunku zysków i strat.
Efekt: wskaźnik długu do aktywów (D/E) wygląda lepiej. Dla firm starających się o kredyt obrotowy lub inwestycyjny, to może mieć znaczenie przy ocenie zdolności kredytowej.
Leasing finansowy, on-balance sheet
W leasingu finansowym ujmujesz środek trwały po stronie aktywów w wartości bieżącej przyszłych płatności (lub wartości rynkowej, zależnie od polityki rachunkowości). Jednocześnie po stronie pasywów wykazujesz zobowiązanie z tytułu umowy leasingu finansowego.
Amortyzację prowadzisz standardowo w ewidencji środków trwałych. W rachunku zysków i strat pojawia się amortyzacja (koszty operacyjne) oraz odsetki (koszty finansowe), nie cała rata.
Warto zauważyć, że MSSF 16 (obowiązujący dla spółek stosujących Międzynarodowe Standardy Sprawozdawczości Finansowej) nakazuje ujmowanie wszystkich leasingów na bilansie, operacyjnych i finansowych. Dla polskich małych i średnich firm stosujących UoR różnica bilansowa między LO a LF nadal pozostaje istotna.
Podsumowanie: Leasing operacyjny nie obciąża bilansu zobowiązaniami. Leasing finansowy zwiększa aktywa, ale też pasywa. Przy ubieganiu się o finansowanie bankowe, LO może być korzystniejszy wizerunkowo.
Kto powinien wybrać leasing operacyjny?
W mojej praktyce leasing operacyjny to domyślna forma finansowania dla zdecydowanej większości firm B2B w Polsce. Sprawdza się szczególnie w następujących profilach:
- Firmy produkcyjne i usługowe finansujące maszyny, urządzenia, wózki widłowe, sprzęt spawalniczy, amortyzacja na nich jest zazwyczaj 10–20%, więc minimalny czas umowy wynosi 2–5 lat: realny horyzont planowania inwestycji.
- Przedsiębiorcy IT, sprzęt komputerowy amortyzuje się w 30% (normatywnie 3,3 roku), więc leasing operacyjny może trwać nawet 1,5 roku. Krótki cykl życia sprzętu pasuje do krótkiego leasingu.
- Firmy gastronomiczne finansujące piece, sprzęt kuchenny, meble, amortyzacja 10–14%, LO dostępny od 4–5 lat.
- Czynni podatnicy VAT z regularnym cashflow, miesięczny VAT nie jest problemem, całe raty jako KUP maksymalizują tarczę podatkową.
- Firmy, które nie potrzebują własności, jeśli za 3–5 lat i tak wymienisz maszyny na nowszy model, po co je kupować?
Mogę sfinansować Twoją inwestycję w ramach leasingu operacyjnego od 50 000 PLN netto, zapytaj o warunki.
Podsumowanie: Leasing operacyjny to optymalny wybór dla czynnych podatników VAT, firm z regularnym cashflow i przedsiębiorców, którym zależy na maksymalnym koszcie podatkowym w danym roku.
Kiedy warto rozważyć leasing finansowy?
Jak wspomniałam, leasing finansowy nie jest gorszy, po prostu jest inny. W konkretnych przypadkach jest wręcz lepszym narzędziem.
Dotacje EU i programy publiczne
Jeśli Twoja firma ubiega się o dofinansowanie z funduszy europejskich (np. PROW, Fundusze Europejskie dla Nowoczesnej Gospodarki, regionalne RPO), wiele programów wymaga, żeby dofinansowany majątek był własnością beneficjenta. Leasing finansowy spełnia ten wymóg, prawno-ekonomicznie traktujesz aktywo jak własne już od podpisania umowy.
Wysokowartościowe aktywa z niską amortyzacją
Fotowoltaika (amortyzacja 10%), magazyny energii, instalacje przemysłowe, te środki trwałe mają niskie stawki amortyzacji i wymagają długich umów LO. Jeśli wolisz krótszy horyzont finansowania, leasing finansowy lub pożyczka leasingowa dają większą elastyczność. Więcej o finansowaniu OZE: leasing Eko i OZE.
Jednorazowy odpis amortyzacyjny (pomocy de minimis)
Mali podatnicy i przedsiębiorcy rozpoczynający działalność mają prawo do jednorazowego odpisu amortyzacyjnego od fabrycznie nowych środków trwałych (grupy 3–8 KŚT, z wyłączeniem samochodów osobowych), do limitu pomocy de minimis (50 000 EUR). W leasingu finansowym możesz z tego skorzystać już w roku zakupu. To może dać nawet kilkadziesiąt tysięcy złotych ulgi podatkowej w pierwszym roku.
Podsumowanie: Leasing finansowy jest dedykowanym narzędziem do konkretnych scenariuszy, dotacje EU, przyspieszona amortyzacja, brak VAT-u lub bardzo niska stawka amortyzacyjna. Poza tymi przypadkami LO jest zazwyczaj prostszy i bardziej cashflow-friendly.
Praktyczne przykłady z różnych branż B2B
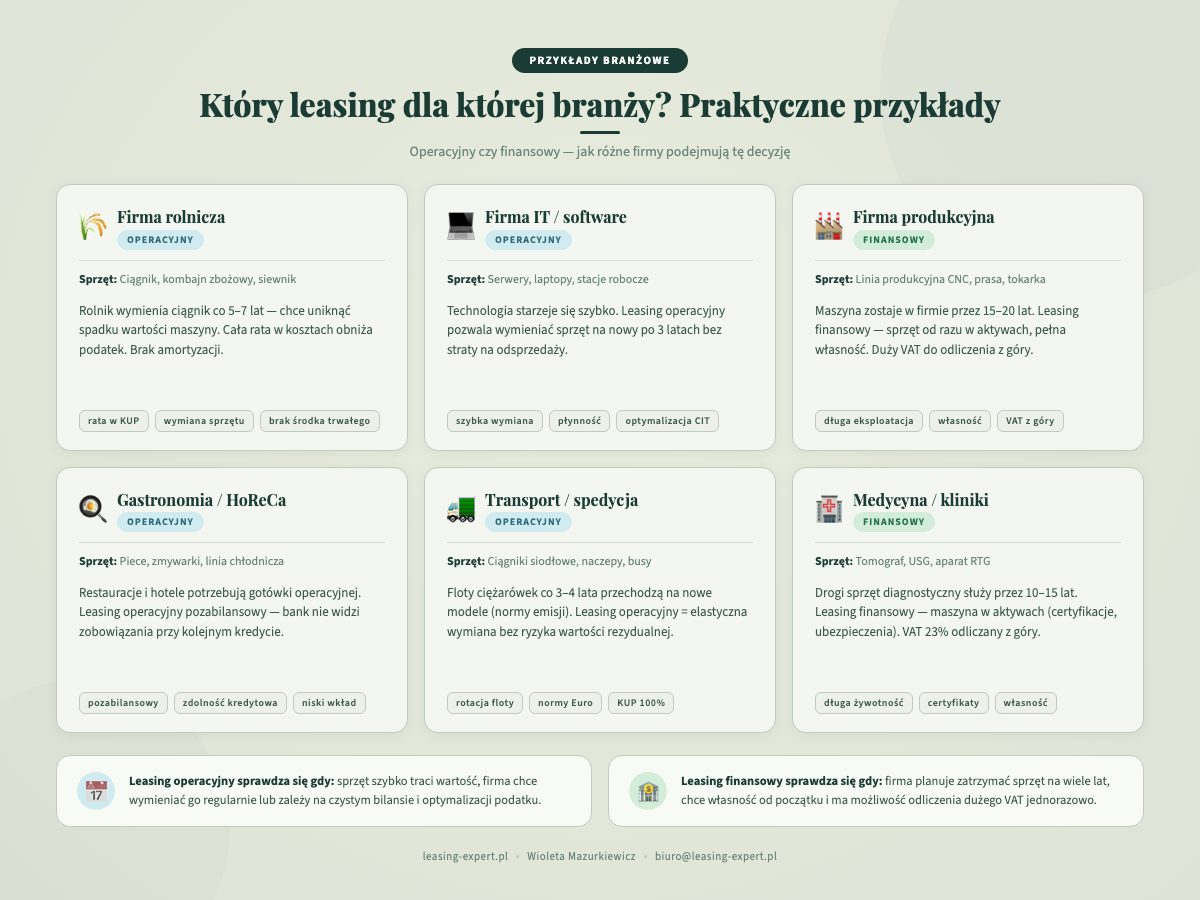
Teorię mamy za sobą. Przetłumaczmy to na konkretne przypadki z praktyki.
Przykład 1: Firma produkcyjna, centrum obróbcze CNC, 400 000 PLN netto
Sprzęt z amortyzacją 10% (maszyny do obróbki metali). Minimalna umowa LO: 5 lat. Rata: ok. 7 800 PLN netto/mies. Rocznie: 93 600 PLN w kosztach podatkowych. Przy 19% CIT: ~17 784 PLN mniej podatku rocznie. VAT 23% = 1 794 PLN/mies, odliczany co miesiąc.
Alternatywa LF: amortyzacja 10% = 40 000 PLN rocznie w KUP (rok 1) + odsetki ~30 000 PLN = 70 000 PLN w KUP. Mniej niż w LO przez pierwsze lata.
Wybór: leasing operacyjny, wyższe koszty podatkowe na starcie, łatwiejszy cashflow VAT. Szczegóły: leasing maszyn i urządzeń.
Przykład 2: Firma gastronomiczna, wyposażenie restauracji, 80 000 PLN netto
Piece, zmywarki, komory chłodnicze, amortyzacja 10–14%. Rata LO na 5 lat: ok. 1 700 PLN netto/mies. Całość rat = KUP. Właściciel restauracji jest czynnym podatnikiem VAT i regularnie rozlicza podatki.
Wybór: leasing operacyjny, prosto, bez komplikacji bilansowych. Dowiedz się więcej: leasing wyposażenia gastronomicznego.
Przykład 3: Firma IT, serwery i infrastruktura, 120 000 PLN netto
Sprzęt komputerowy amortyzuje się w 30%, normatywny czas to ~3,3 roku, więc LO może trwać minimum 1,5 roku. Rata na 2 lata: ok. 5 700 PLN netto/mies. Szybkie obroty sprzętem pasują do krótkich umów LO.
Wybór: leasing operacyjny 24 miesiące, idealny dla sprzętu, który i tak wymienisz za 2–3 lata. Więcej: leasing sprzętu IT.
Przykład 4: Firma rolnicza z dotacją PROW, silos zbożowy, 250 000 PLN netto
Firma chce dofinansowania z PS WPR (następca PROW), wymóg własności przedmiotu. Leasing operacyjny odpadał. Rozwiązanie: pożyczka leasingowa, własność od pierwszego dnia, możliwość rozliczenia dotacji. Alternatywnie leasing finansowy z opcją łączenia z dotacją.
Wybór: pożyczka leasingowa, gdy własność jest warunkiem programu. Więcej: pożyczka leasingowa.
Podsumowanie: W 3 z 4 przykładów leasing operacyjny był oczywistym wyborem. Wyjątek stanowiły dotacje EU, tam własność jest warunkiem koniecznym programu i LO nie wystarczy.
Jak wygląda proces zawarcia umowy?
Bez względu na wybraną formę, operacyjną czy finansową, proces wnioskowania u mnie przebiega tak samo. To ważna informacja: decyzję o formie leasingu podejmujesz razem ze mną na etapie doradztwa, przed złożeniem wniosku.
- Kontakt i rozmowa wstępna, opisujesz potrzebę, ja analizuję sytuację finansową firmy i proponuję formę finansowania.
- Wniosek i dokumenty, standardowe dokumenty: NIP, REGON, KRS/CEIDG, sprawozdania finansowe lub KPiR za ostatnie 1–2 lata, ewentualnie zaświadczenia ZUS/US.
- Weryfikacja BIK i historia kredytowa, zawsze. Leasing Expert nie oferuje finansowania bez weryfikacji BIK, to warunek bezwzględny i nie ma od niego odstępstw.
- Decyzja w 48 godzinach, po kompletnych dokumentach.
- Podpisanie umowy i uruchomienie, całkowicie online, bez wychodzenia z biura.
Masz pytania dotyczące wyboru formy leasingu? Napisz lub zadzwoń, omówię Twój przypadek bezpłatnie.
Podsumowanie: Cały proces, od kontaktu do uruchomienia, przebiega online. Decyzja o formie leasingu (operacyjny vs. finansowy) jest częścią doradztwa przed złożeniem wniosku.
Przeczytaj również
- Leasing wózków widłowych, spalinowe, elektryczne, kompletny przewodnik
- Pożyczka leasingowa a dotacje unijne, jak połączyć oba źródła finansowania?
- Leasing maszyn rolniczych, kompletny przewodnik dla rolników
- Leasing stacji ładowania pojazdów elektrycznych, przewodnik dla firm
FAQ, najczęstsze pytania o leasing operacyjny i finansowy
Czym różni się leasing operacyjny od finansowego w skrócie?
W leasingu operacyjnym całe raty netto są kosztem podatkowym, amortyzuje leasingodawca, VAT płacisz co miesiąc, a sprzęt nie trafia na Twój bilans. W leasingu finansowym amortyzujesz sam, VAT płacisz z góry, sprzęt jest na Twoim bilansie od pierwszego dnia, a do KUP trafia amortyzacja plus odsetki, nie cała rata.
Który leasing jest korzystniejszy podatkowo?
Dla większości czynnych podatników VAT prowadzących działalność opodatkowaną, leasing operacyjny daje wyższy bieżący odpis podatkowy, bo cała rata netto trafia do KUP. Leasing finansowy jest korzystniejszy przy możliwości jednorazowego odpisu amortyzacyjnego (pomocy de minimis) lub gdy stawka amortyzacji jest bardzo wysoka.
Czy mogę wybrać leasing finansowy, jeśli nie jestem czynnym podatnikiem VAT?
Tak, i w takim przypadku leasing finansowy może być korzystniejszy, bo płacisz VAT jednorazowo i zamykasz temat. W leasingu operacyjnym VAT pojawiałby się co miesiąc bez możliwości odliczenia, co kumuluje koszty w dłuższym horyzoncie.
Ile wynosi minimalna kwota leasingu operacyjnego?
Minimalna wartość transakcji to 50 000 PLN netto. Dotyczy to zarówno leasingu operacyjnego, jak i finansowego.
Czy leasing finansowy pozwala na uzyskanie dotacji UE?
Leasing finansowy jest uznawany za formę własności ekonomicznej w wielu programach dotacyjnych (PS WPR, PROW, RPO). Warunki kwalifikowania leasingu do danego programu należy zweryfikować w regulaminie konkursu, ale w zdecydowanej większości przypadków leasing finansowy kwalifikuje się, a operacyjny, nie. Alternatywą jest pożyczka leasingowa.
Jak długo musi trwać leasing operacyjny?
Minimalny czas trwania to 40% normatywnego okresu amortyzacji środka trwałego. Dla sprzętu z amortyzacją 20%, minimum 2 lata. Dla amortyzacji 14%, minimum ok. 2,9 roku. Dla 10%, minimum 5 lat. Dla 30% (sprzęt IT), minimum ~1,5 roku.
Czy mogę wykupić przedmiot z leasingu operacyjnego?
Tak, po zakończeniu umowy możesz wykupić przedmiot za z góry ustaloną wartość rezydualną (tzw. wartość wykupu). Jest ona określona w umowie i powinna odpowiadać wartości rynkowej. Wykup jest opcjonalny, możesz też zwrócić sprzęt lub przedłużyć umowę.
Czy leasing finansowy wymaga wkładu własnego?
Zarówno leasing operacyjny, jak i finansowy może być udzielony od 0% wkładu własnego, zależy od oceny zdolności kredytowej firmy i rodzaju finansowanego sprzętu. Wkład własny zwiększa szanse na pozytywną decyzję i może poprawić warunki finansowania.
Jak BIK wpływa na decyzję o leasingu?
Zawsze weryfikuję historię kredytową wnioskodawcy w BIK. Leasing Expert nie oferuje leasingu bez weryfikacji BIK, to warunek bezwzględny dla każdej formy finansowania. Dobra historia kredytowa poprawia warunki oferty.
Czy mogę zmienić formę leasingu w trakcie umowy?
Nie, forma leasingu jest określona w umowie i nie zmienia się w jej trakcie. Decyzja o wyborze operacyjnego vs. finansowego jest podejmowana przed podpisaniem umowy i jest ostateczna na cały czas trwania finansowania.
Czy leasing operacyjny zwiększa zdolność kredytową firmy?
Leasing operacyjny nie obciąża bilansu zobowiązaniami długoterminowymi (przy rachunkowości według UoR), co może pozytywnie wpłynąć na wskaźniki finansowe używane przez banki. Leasing finansowy zwiększa zarówno aktywa, jak i pasywa bilansu, jego wpływ na zdolność kredytową zależy od metodyki oceny konkretnego banku.
Dla jakich branż dostępny jest leasing operacyjny i finansowy?
Obie formy dostępne są dla praktycznie każdej branży B2B: produkcja, budownictwo, transport, rolnictwo, gastronomia, IT, usługi, OZE. Finansuję sprzęt od maszyn budowlanych i rolniczych, przez wyposażenie gastronomiczne i IT, po hale namiotowe i instalacje fotowoltaiczne. Minimalna wartość: 50 000 PLN netto.
Podsumowanie
Leasing operacyjny i finansowy to dwa różne narzędzia, nie lepsze i gorsze, ale przeznaczone do różnych celów. Dla większości firm B2B w Polsce leasing operacyjny będzie domyślną i optymalną formą: prosto, podatkowo korzystnie, cashflow bez niespodzianek.
Leasing finansowy ma sens w konkretnych przypadkach: gdy chcesz skorzystać z dotacji EU wymagających własności, gdy kwalifikujesz się do jednorazowego odpisu amortyzacyjnego, gdy nie jesteś czynnym podatnikiem VAT lub gdy normatywna stawka amortyzacji jest tak niska, że leasing operacyjny byłby zbyt długi lub niemożliwy.
W mojej praktyce, po ponad 4800 umowach i ~960 milionach PLN sfinansowanych kontraktów, widzę, że większość klientów korzysta z leasingu operacyjnego jako standardowego instrumentu. Ale dobry ekspert finansowy nie powinien Ci proponować jednego rozwiązania bez analizy Twojej sytuacji.
Jeśli masz wątpliwości, którą formę wybrać dla swojej inwestycji, napisz do mnie. Przeanalizuję Twoją sytuację, wyjaśnię różnice na konkretnych liczbach i zaproponuję formę finansowania dopasowaną do potrzeb Twojej firmy. Bez prowizji, bez pośredników, bezpośrednio z instytucji finansowej.